
外幣定存和台幣定存有何不同?
新臺幣定存從存入到領回都是新臺幣,收益相對單純,主要看利率與存款期限;外幣定存則以承作幣別計息,如果一開始用新臺幣換成外幣,到期後如果又要換回新臺幣,實際收益就不只看利息,還會受到匯率變化與換匯價差影響。即使定存利率較高,也不代表最後一定賺得比較多。
外幣定存好嗎?存外幣好處
了解差異後,你可能會問:那外幣定存到底適不適合自己?其實外幣定存並非「穩賺不賠」,但對於願意承擔一定匯率風險、且有明確目標的人來說,確實有幾個好處:
外幣定存好處 1. 分散單一幣別風險
如果你的資產全部都是新臺幣,就像把所有雞蛋都放在同一個籃子裡。
當通膨升溫、利率環境改變,或國際經濟出現波動時,資產價值可能受到較明顯的影響。
透過配置部分資金在美元、日圓、歐元等外幣,可以降低單一幣別波動帶來的衝擊,讓資產配置更加多元且有彈性。
外幣定存好處 2. 利息之外,還有機會搭上匯率順風車
一般新臺幣定存的收益主要來自利息,但外幣定存除了利息收入外,還多了一個值得關注的變數──匯率。
若在美元匯率相對較低時購入美元並承作定存,到期時若美元兌新臺幣升值,除了可領取定存利息外,將美元換回新臺幣時,還有機會獲得額外的匯兌收益。
若目前美元兌新臺幣匯率為 31:1,將 31,000 元新臺幣兌換成 1,000 美元後辦理美元定存。假設 1 年後到期時,美元兌新臺幣匯率升至
32:1,若此時將 1,000 美元換回新臺幣,在未扣除各項手續費的情況下,可換得 32,000 元新臺幣。
換句話說,外幣定存不只是把錢存起來,更可能讓你的資金同時參與國際匯率市場的變化。當然,匯率也可能反向波動,因此在看見機會的同時,也別忘了留意風險。
外幣定存好處 3. 容易入門的資產配置方式
如果覺得投資門檻太高,其實可以從更容易理解的方式開始。
如果你希望讓資金有機會創造收益,卻又不想承受天天盯盤的壓力,外幣定存或許是一個值得考慮的選擇。
相較於波動較大的投資商品,外幣定存的運作方式較容易理解,不僅能累積外幣資產,也能逐步培養多元配置的觀念。
外幣定存好處 4. 滿足未來外幣使用需求
無論是規劃海外旅遊、子女留學,還是未來想布局美股、海外基金等國際投資,外幣都是不可或缺的一環。
與其等到需要用錢時才急著換匯,不如提早透過外幣定存累積外幣資產。在資金閒置期間,有機會賺取定存利息,同時透過分批換匯降低匯率波動帶來的不確定性,讓未來的消費與投資規劃更有彈性。
誰適合外幣定存?3 大類族群別錯過
瞭解外幣定存是什麼後,許多人會出現「我適合外幣定存嗎?」的疑問。由上段可知外幣定存能作為分散風險、理財的工具,因此如果你是以下 3 類族群,外幣定存會是值得考慮的選擇:
1. 正在為下一趟出國做準備的人
從一趟期待已久的日本之旅,到海外留學、海外工作等人生新階段,都離不開外幣資金的準備。
與其等到出發前才急著換匯,不如提早開始累積外幣資金。當匯率來到理想價位時,也可以善用匯率到價通知掌握換匯時機,再透過外幣定存為未來的旅費、學費或生活費預作準備。在等待啟程的同時,還有機會累積定存利息,讓每一筆資金發揮更大的價值。
2. 準備投資海外市場的人
想投資美股、海外 ETF 或海外基金嗎?
除了挑選投資標的,外幣成本其實也是影響投資報酬的重要因素之一。透過外幣定存,可以在平時留意匯率走勢,搭配匯率到價通知功能,於理想價位分批累積外幣資產。
在等待投資機會的同時,資金還有機會累積定存利息。未來當想進場投資時,不僅已準備好所需的外幣資金,也能更有效率地掌握投資成本,提升資金運用的靈活度。
3. 有一筆短期用不到的資金的人
領到年終獎金、專案獎金,或存了一筆未來打算使用的資金,但暫時還沒有明確用途嗎?
如果短期內沒有立即使用需求,不妨考慮將部分資金轉換為外幣並辦理定存。除了有機會累積利息,也能逐步建立外幣部位,為未來的消費、旅遊或投資需求預作準備。
外幣定存該選哪種幣別?從你的需求開始選
沒有最好的外幣,只有最適合自己的外幣。
有些人換匯是為了出國旅遊,有些人是為了投資海外市場,也有人希望讓資產配置更多元。不同需求,適合的外幣也不盡相同。
以下整理常見的 4 種外幣特色,幫助你找到適合自己的選擇。
外幣定存推薦 1. 美元:準備投資美股、海外 ETF 的人
如果未來有投資美股、海外 ETF、海外基金,或跨境消費需求,美元通常是許多人接觸外幣的第一站。
美元是全球最廣泛使用的國際貨幣,不論是投資、留學、旅遊或跨境交易都相當普及,因此流動性高、使用情境也最廣。對於第一次接觸外幣定存的人來說,是相對容易入門的選擇。
不過,美元匯率仍會受到美國聯準會政策、利率變化及國際經濟情勢影響,短期仍可能出現波動。
想更進一步了解美元定存怎麼存、利息如何計算,可延伸閱讀 美金定存推薦存短期還是長期?不同天期優缺點與適用情境分析,一次看懂美元定存的規劃重點。
外幣定存推薦 2. 日圓:準備日本旅遊或想分散風險的人
準備去日本自由行、滑雪、賞楓,或早就在規劃下一趟日本之旅嗎?
日圓是台灣人最常接觸的外幣之一,也是許多人建立外幣資產的起點。
如果本來就有赴日旅遊需求,提前布局日圓定存,不僅能為未來旅費做準備,也能避免出發前一次大量換匯的壓力。
外幣定存推薦 3.人民幣:適合有兩岸往來需求的人
如果經常往返中國、需要探親、工作、就學、投資等資金往來需求,提前準備人民幣,就可以減少臨時換匯的不便,若這筆資金短期內不會使用,善用外幣定存可在等待使用期間累積利息。
提前準備人民幣資金,可以減少頻繁換匯的不便,也能讓未來資金運用更有彈性。
不過人民幣匯率容易受到中國經濟發展、政策方向及國際貿易環境影響,在布局前仍建議先評估自身需求與持有期間。
外幣定存利息多少?中國信託銀行外幣定存年利率參考
想知道外幣定存實際能領多少利息,最直接的方式就是到銀行查詢年利率。不過,不同外幣的定存利率會有所差異,而且銀行也可能依市場利率、貨幣政策及優惠活動調整利率,因此實際承作前,建議以當期公告資訊為準。
*外幣定存利率銀行會依市場利率、貨幣政策及活動方案調整,因此實際利率仍應以中國信託銀行公告為準。
外幣定存利息怎麼算?利息計算公式說明
辦理外幣定存時,很多人最關心的就是「到期到底能領多少利息?」。其實外幣定存的利息計算邏輯非常簡單,只要掌握通用公式,就能輕鬆算出一筆定存的預期收益!
預期利息=定存本金 × 年利率 × 實際存款天數 ÷ 360
舉例而言,如果你今天申請了一筆美元 10,000 元、年利率 2% 的定存,定存期間是 3 個月(以 90 天計),代入公式就可以計算定存利息
10,000 × 2% × 90 ÷ 360,約為美元 50 元。
不過,這裡也要提醒大家,公式算出來的數字屬於「預期利息」,不一定等於實際收益,在評估定存收益的時候,還要將匯率變化、換匯手續費等因素納入考慮,才會更符合最終的實際收益。
外幣定存怎麼存?中國信託銀行外幣定存流程教學看這裡
外幣定存操作流程該如何進行?其實很簡單,只要持有外幣帳戶,就可以換外幣、轉存外幣定存了!而外幣定存關鍵的技巧為考量方案的適合度,以及流程的簡便度,才能讓你以輕鬆的方式存外幣。
以下推薦 2 種中國信託銀行的外幣定存方式,線上就能快速操作,且小資族也能存得無負擔。現在,就讓我們一起看看專案特色跟如何操作吧!
「台兌外換匯轉存優利」專案
中國信託銀行的「新臺幣兌外幣換匯轉存優利」專案,可以讓你直接透過新臺幣活存帳戶換匯,轉存美元、澳幣等外幣,可享有優惠利率,而且專案提供最短
7 天、最長 1 年的定存天數選擇(依公告之活動天期為準),讓資金運用更靈活彈性。
如果你想要線上申辦中國信託銀行的「換匯轉存優利」專案,需要從「 中國信託網路銀行」、「 中國信託行動銀行 APP」指定路徑辦理:
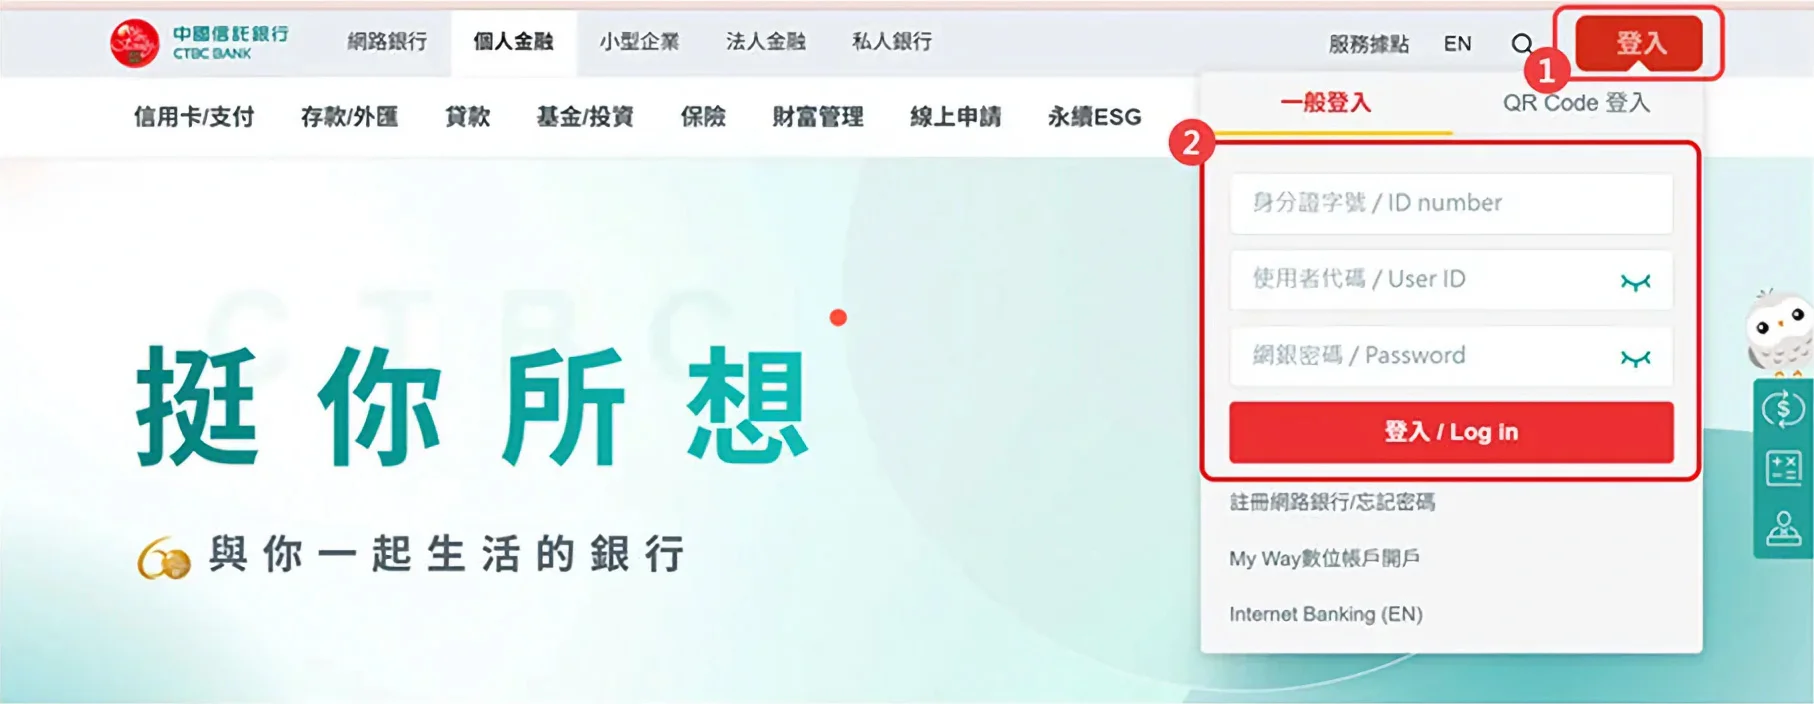
登入網路銀行。
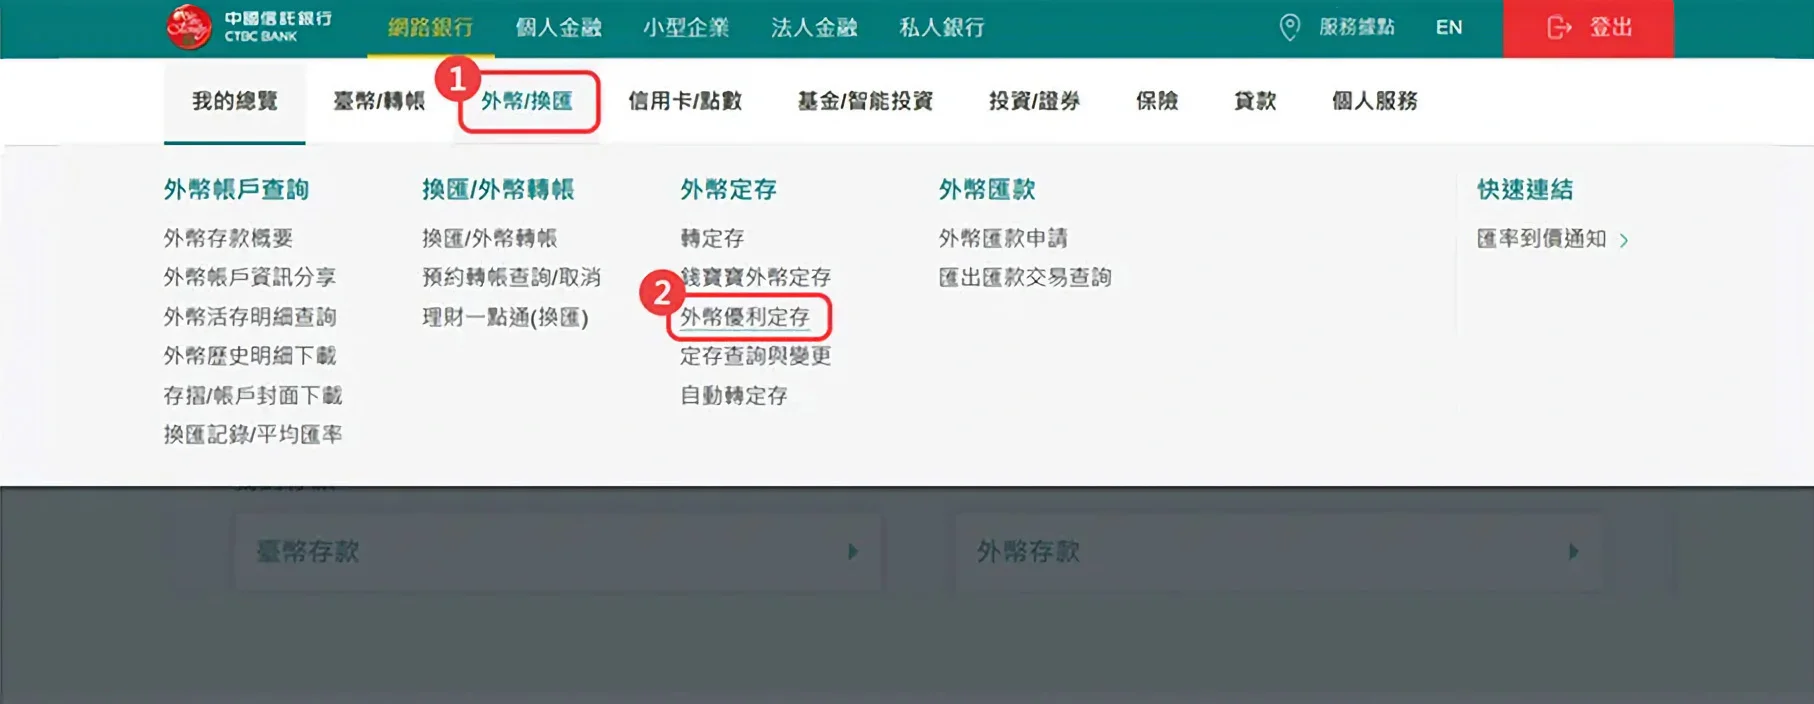
在上方選單的「網路銀行」中,點選「外幣/換匯」→點選「外幣定存」→點選「外幣優利定存」。
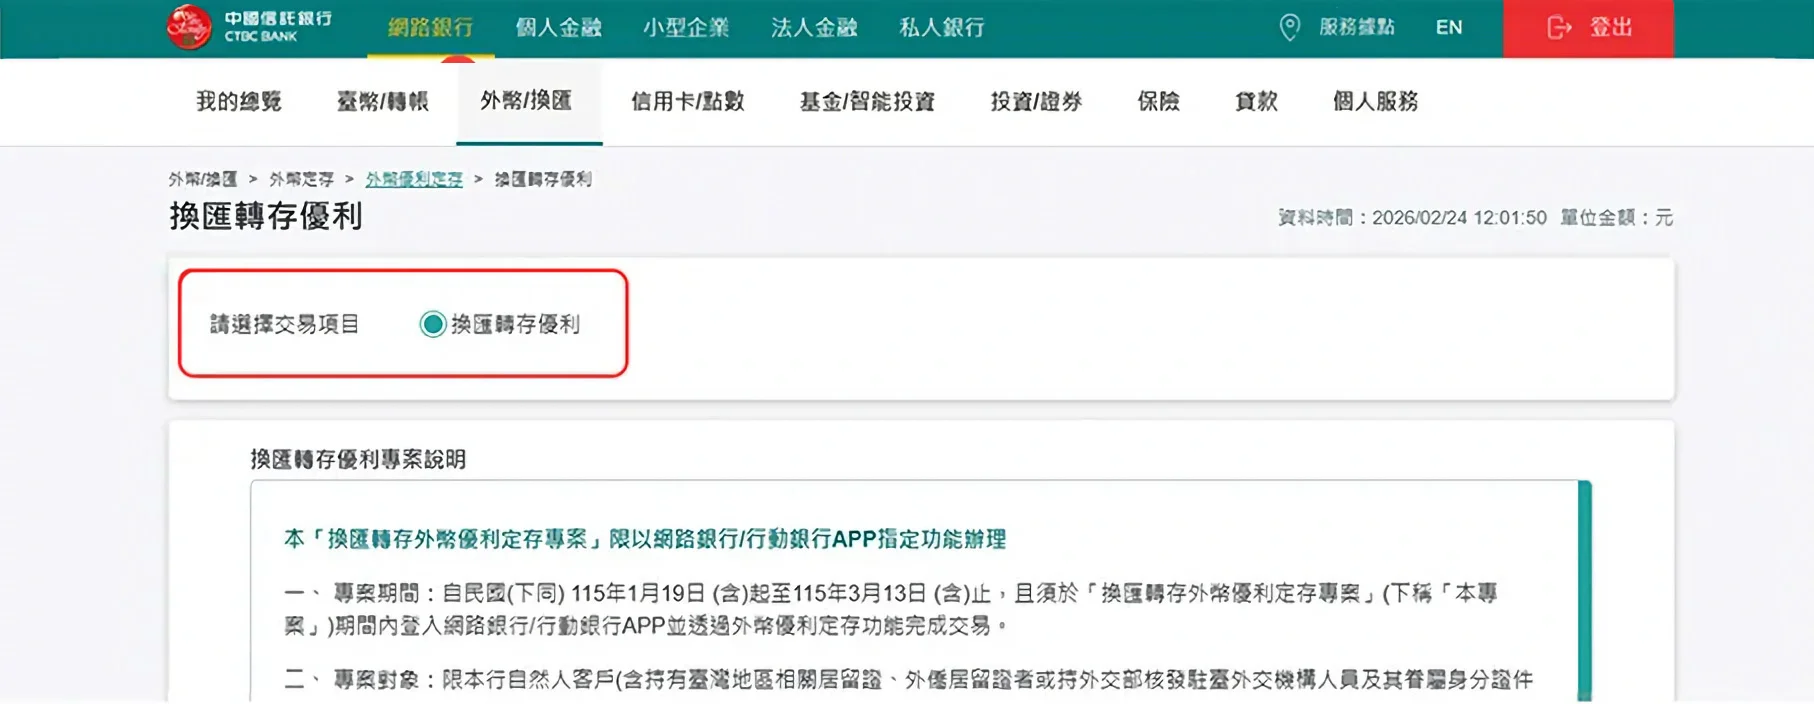
選擇「換匯轉存優利」。
-
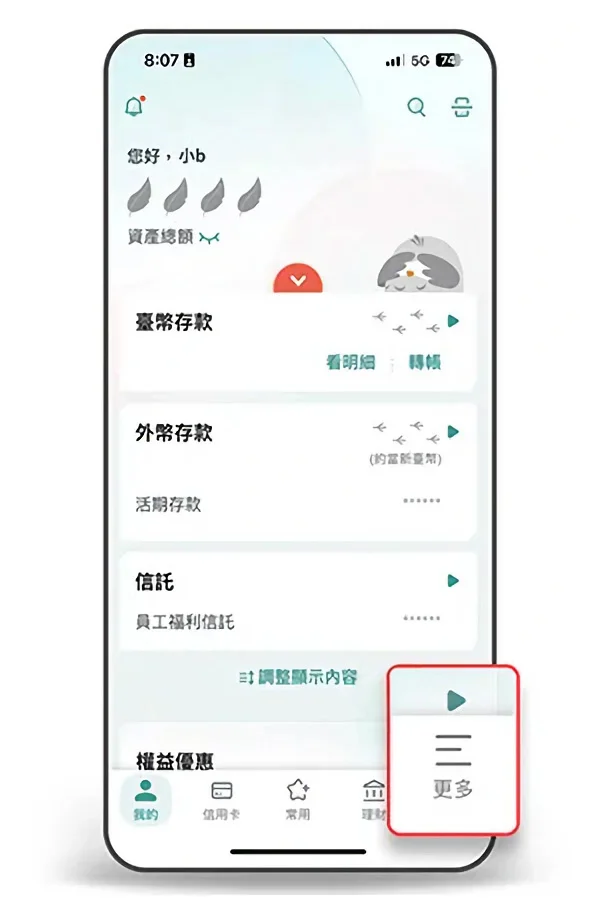
登入中國信託行動銀行 APP →
選擇右下角「更多」。 -
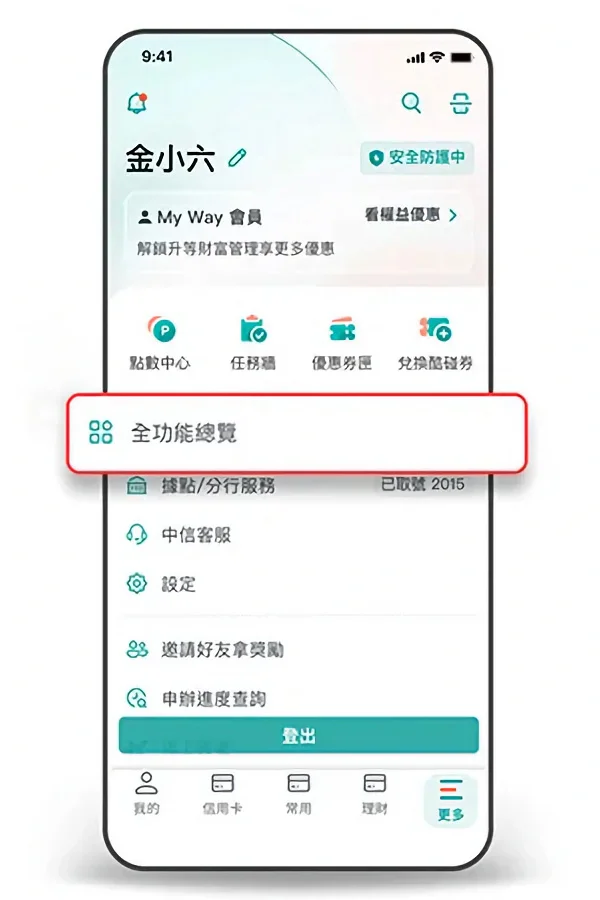
選擇「全功能總覽」。
-
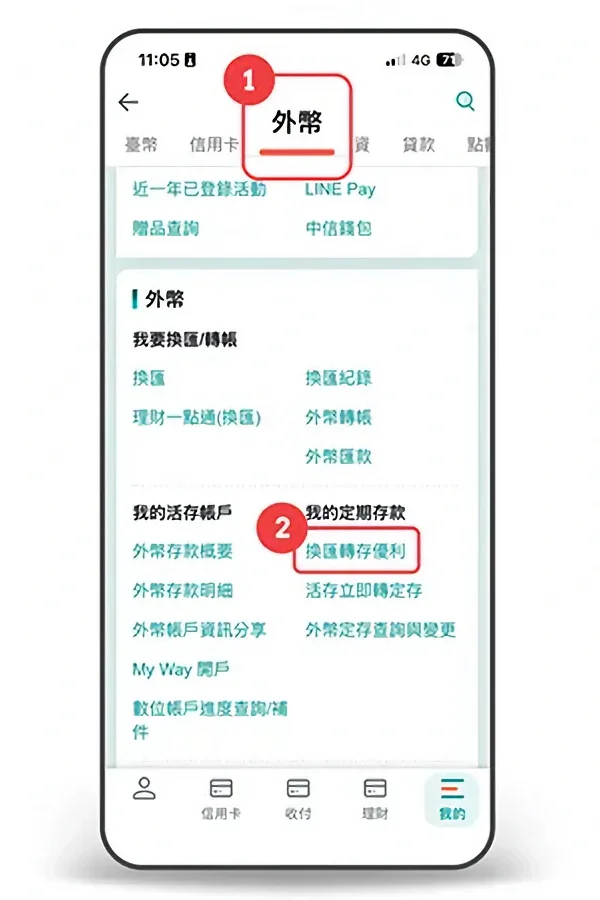
在上方選單中找到「外幣」分類→於「我的定期存款」區塊,選擇「換匯轉存優利」。
外幣定存有哪些風險與注意事項?
外幣定存雖然具備高利率與資產配置優勢,但在追求收益的同時,千萬不能忽略潛在的交易成本與稅務規定。申辦外幣定存前,務必留意以下 5 大關鍵事項:
1. 優先使用即期匯率換匯,降低交易成本
辦理外幣定存換匯時,銀行通常提供「現金匯率」與「即期匯率」2 種牌告價格:
- 現金匯率:適用於提領或交付外幣實體鈔票,因為銀行需額外承擔現鈔運送與保管成本,所以匯率價格通常會比較差。
- 即期匯率:適用於透過中國信託銀行 網路銀行/APP 或帳戶直接進行轉帳與換匯的匯率,通常會比現金匯率價格好。
此外,有些銀行可能還會針對特定換匯方式,在即期匯率的基礎上,提供「新臺幣換外幣的減碼優惠」,如透過 網路銀行/APP 可額外享減分,降低初期進場的換匯成本。
2. 計算投資報酬率時,要留意隱性交易成本
外幣定存的實質獲利不能單看「年利率」,還必須扣除各項隱性交易成本,例如:
- 匯差成本:換成外幣時適用銀行的「賣出價」,換回新臺幣時則適用「買入價」,這中間的價差是不少新手容易忽略的隱藏成本。
- 各項手續費:若未來需要領出外幣現鈔,或是將外幣匯出至他行帳戶,銀行會收取「現鈔處理費(補足即期與現金價差)」或「提領手續費」等。若投資金額較小,手續費容易吃掉大部分利息收益。
3.短期頻繁進行幣別轉換,除匯兌風險也會產生匯差成本
當外幣匯率出現波動時,部分投資人可能會考慮透過頻繁換匯掌握短期市場變化,但是每一次新臺幣與外幣間的轉換,都會因銀行買入價與賣出價不同,而產生換匯價差成本。
匯率波動看似提供逢低布局的機會,但市場走勢具有不確定性,短期匯率變化通常較難預測。若只因短期漲跌頻繁加碼、換回新臺幣或轉換其他幣別,不僅可能承擔更多匯率風險,換匯價差也可能逐步侵蝕定存利息。因此,外幣定存更適合搭配明確的資金用途與持有期間,並在到期後依當時匯率及資金需求,再決定續存、換回新臺幣或調整幣別。
4. 單筆利息大於新臺幣 2 萬,可能需繳補充保費
依中央健康保險署規定,在國內銀行辦理外幣定存所獲得的利息所得,依給付當時的匯率換算成新臺幣後,若單筆給付金額達新臺幣 20,000 元(含)以上,銀行會依法代扣 2.11% 的二代健保補充保費。
*最新規定依主管機關公告為主。
5. 外幣定存利息屬於國內所得
許多人誤以為存美元、澳幣等外幣所得的利息算是「海外所得」,事實上只要是在臺灣境內的銀行(國銀或外商銀行在台分行)開立外幣帳戶所產生的定存利息,均屬於「中華民國來源所得(國內利息所得)」。
該筆利息會計入個人綜合所得稅的「利息所得」項目中,適用全戶每年新臺幣 27 萬元的「儲蓄投資特別扣除額」,若獲利超過則需併入綜合所得總額課稅。
另外需注意,若未來換回新臺幣時因為外幣升/貶值而賺取到「匯差收益/損失」,匯兌損益在稅務上屬於個人「財產交易所得/損失」,次年 5 月申報綜所稅時需主動申報課稅。
*詳細規範請見《所得稅法》,最新規定依主管機關公告為主。
新手必看!外幣定存常見問題全解析
【 Q1 】申請外幣定存需要手續費嗎?
不需要,透過銀行辦理外幣定存本身不需支付任何開戶或開立定存的手續費。除非是拿「外幣現鈔」至臨櫃存入並辦理定存,銀行會收取「現鈔處理費」(補足現鈔與即期匯率的價差)。
【 Q2 】如果手上已有外幣活存,是否可直接轉為外幣定存?有最低轉存金額的限制嗎?
如果手上已有外幣存放在活存帳戶,可以直接親臨分行辦理或透過網路銀行或 APP 轉存為一般外幣定存,利率將依申辦當時銀行的牌告利率計算。
而起存額(最低定存金額)會根據幣別、申辦管道有所不同,申辦前建議可以參考各銀行官網,或洽詢專人,以瞭解不同幣別起存額的詳細資訊。
此外,一般使用網路銀行或銀行 APP 設定外幣定存時,如果申辦金額低於起存額,系統通常也會給予提示。
【 Q3 】外幣定存有短天期的方案嗎?
有的。以中國信託銀行的定存方案為例,提供最短 1 週、最長 1 年的多種定存方案可供選擇,不論是短期操作,或者長期資產配置,都可以找到適合自己的彈性方案。
【 Q4 】外幣定存解約利息怎麼算?
若外幣定存中途解約,通常銀行會依照起息日以及解約日,將利息打折。以中國信託銀行為例,按實際存款期間,依照存入當時定存起息日對應期別的定期牌告利率,1、3、6、9、12 個月利率打 8 折後單利計息。
而若新存外幣定存未滿 1 個月,則不計算利息;若續存未滿 1 個月,將依照續存起息日活期牌告利率按日計算。
【 Q5 】外幣定存適合長期放著嗎?
外幣可以長期持有,但外幣定存有固定期限,但要記得留意定存的到期時間。定存到期後的續存方式、適用利率及優惠條件,會依各家銀行與方案規定而不同,原本的優惠利率也不一定延續。建議到期前確認相關規定,再依資金需求及當時利率,決定續存、轉為外幣活存或換回新臺幣。
【 Q6 】定存利息何時可以領取?到期後多久入帳?
定存利息的領取與到期後入帳時間,依照各家銀行規定而定。以中國信託行動銀行APP為例,外幣定存利息提供每月轉帳、每 3 個月轉帳、每半年轉帳、每年轉帳、到期轉帳、到期轉本金 6 項選擇,可以根據個人需求選擇。此外,定存到期以後,當日系統會自動進行結算,連同本金一併發還,或者依照你的設定進行續存。
外幣定存銀行推薦:中國信託銀行優利定存方案
看完外幣定存的知識以後,如果你正在考慮該從哪一家銀行、哪一種方案開始入手,不妨看看中國信託銀行的「新臺幣兌外幣換匯轉存優利定存」專案,不需要準備大筆資金,新手也能快速啟動外幣投資。
透過中國信託網路銀行或中國信託行動銀行 APP,即可線上完成「換匯+申辦定存」一站式操作,免去親臨實體分行排隊的時間成本。方案提供 7 天、14 天、1 個月、3 個月、6 個月至 1 年等多種定存天期選擇,讓短期閒置資金或長期儲蓄都能找到最適合的停泊點。
*實際方案天期依公告為準。
無論你是第一次嘗試外幣定存的理財新手,或者未來有出國旅遊、留學規劃、想鎖定匯率低點的人,還是希望透過多元幣別分散資產風險的族群,中國信託銀行都能為你提供相對彈性且容易入門的選擇。
 於中國信託行動銀行APP點擊下方常用
 掃描 QR
Code 進行驗證
